O que é uma opção. Uma opção é um contrato que dá a quem compra o direito, mas não a obrigação, de comprar ou vender um ativo por um preço combinado (o ) até uma data (o ). Quem compra paga um valor por esse direito: o .
Call: o direito de comprar. Ganha valor quando o preço sobe.
Put: o direito de vender. Ganha valor quando o preço cai. Por isso ela também é usada como proteção, parecida com um seguro.
Um exemplo, com números inventados. Uma ação está a R$ 100. Uma put com strike de R$ 95, que vence daqui a dois meses, custa R$ 2. Quem compra essa put paga R$ 2 pelo direito de vender a ação a R$ 95 até o vencimento, aconteça o que acontecer com o preço.
Se a ação cai pra R$ 80, esse direito vale pelo menos R$ 15: é poder vender por R$ 95 o que no mercado vale R$ 80. Se a ação sobe pra R$ 110, ninguém quer vender por R$ 95. A put vence sem valor, e quem comprou perde os R$ 2.
O relógio corre contra quem compra. A opção tem data de validade. Se o preço fica parado ou demora demais, ela perde valor todo dia e pode virar pó no vencimento. Quem compra opção pode perder 100% do que pagou. Por isso "é baratinho" não diz nada sobre a chance de dar certo: várias apostas baratas que viram pó somam uma perda grande.
Quem vende a opção. Do outro lado de quem compra existe quem vende. Quem vende recebe o prêmio agora e assume a obrigação. Uma comparação: é parecido com uma seguradora, que recebe a mensalidade e paga se o acidente acontecer. Na maior parte do tempo a seguradora fica com a mensalidade. Mas se o mercado andar muito contra quem vendeu, a perda pode não ter limite. Por isso existem jeitos de vender com a perda limitada: a venda coberta (quem vende já tem o ativo ou o dinheiro guardado) e as travas (quem vende também compra outra opção, e a própria estrutura limita a perda máxima).
Como o dinheiro grande se protege. Um fundo junta o dinheiro de muita gente, e um gestor decide onde colocar. O primeiro objetivo de um fundo é não perder dinheiro, antes de ganhar. Os grandes quase nunca apostam tudo numa direção: eles têm uma ideia principal e, do lado, uma proteção pro caso de estarem errados. E o dinheiro grande não entra nem sai de uma vez. Se um fundo tentasse vender tudo num dia, ele mesmo derrubaria o preço. Por isso, muitas vezes, em vez de vender, ele protege.
O hedge, passo a passo. Hedge é o nome dessa proteção. Com os mesmos números inventados:
A posição. Um fundo tem muitas ações que comprou há tempo e não quer vender: é uma posição de longo prazo, e vender tudo mexeria no preço. A ação está a R$ 100, depois de uma subida longa.
A dúvida. O gráfico mostra sinais de cansaço perto de um topo: uma no IFR (capítulo 13), ou o preço perdendo a média (capítulo 10). Pode vir uma queda, e ninguém sabe.
A proteção. Em vez de vender as ações, o fundo compra puts com strike de R$ 95. Paga o prêmio, como quem paga um seguro.
Se o preço cai. As ações perdem valor, mas as puts ganham. Uma parte compensa a outra.
Um jeito que o Dan (The Chart Guys) conta que usa: quando as puts já estão no lucro, ele vende metade delas. Esse dinheiro paga o seguro inteiro, e a outra metade continua protegendo, agora sem custo.
- Se o preço sobe. As puts perdem valor e podem vencer sem valor. O fundo perdeu o prêmio, mas as ações continuaram subindo. O prêmio foi o custo da proteção.
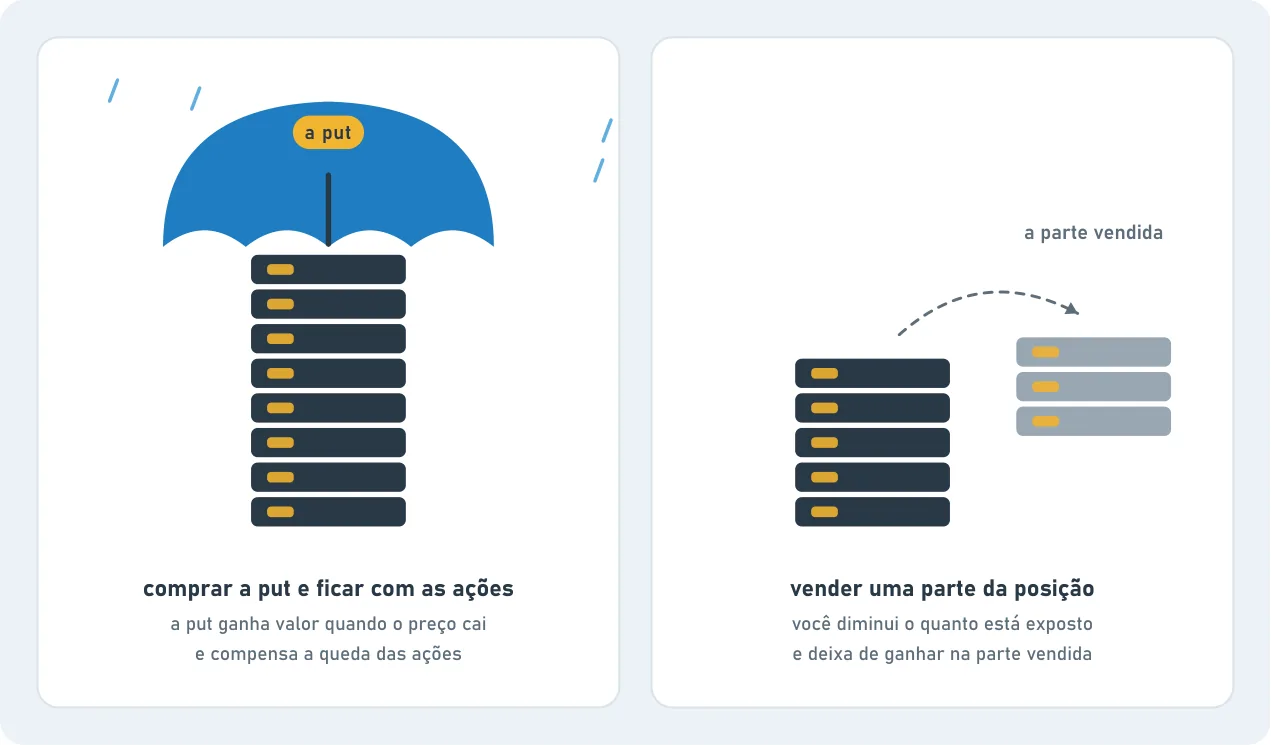
Duas formas de se proteger. Comprar a put não é o único caminho. Quem tem uma posição e acha que vem uma queda também pode vender uma parte. Cada caminho tem o seu custo:
| Comprar a put e ficar com as ações | Vender uma parte da posição | |
|---|---|---|
| Como funciona | A put ganha valor quando o preço cai e compensa a queda das ações | Você vende uma parte e diminui o quanto está exposto |
| Se o preço subir | A put vira pó, você perdeu só o prêmio, e as ações continuam ganhando | Você deixa de ganhar na parte vendida |
| Custo | O prêmio, e o relógio | Nenhum prêmio, mas você perde a alta daquela parte |
| Serve pra | Proteger, perto de um topo, uma posição de longo prazo que você não quer vender | Diminuir o tamanho de vez |
Pra que serve o hedge, e pra que não serve. O hedge é uma ferramenta pra proteger uma posição de longo prazo perto de um topo. Não é pra consertar um trade que já está perdendo. Num trade, a resposta pra uma perda é o stop (capítulo 17), não um seguro comprado depois.
Opções no lugar de dinheiro emprestado. Uma call dá exposição grande com um valor pequeno, e a perda máxima de quem compra é o prêmio. Com alavancagem comum, uma queda forte pode zerar a conta e ainda deixar dívida. Com a call, o pior caso é ela vencer sem valor. As duas formas têm risco, e cada um precisa entender qual está correndo.
Open interest: o dinheiro apostado. Open interest é a quantidade de contratos de opção que ainda estão abertos. Lembra do capítulo 9 do nível 2: onde tem muitos contratos apostando num preço, tem muito dinheiro apostado.
Se o preço anda e o open interest sobe junto, é sinal de que tem dinheiro novo entrando na aposta. Perto do vencimento, muita gente observa os preços com muitos contratos abertos. Às vezes o preço fica rondando perto deles. Às vezes não.